Калькулятор ипотеки рассчитывает ориентировочный ежемесячный платеж по сумме кредита, ставке и сроку. Переплата по процентам — это разница между общей суммой плановых платежей и суммой кредита, если условия погашения не меняются. Ниже описаны порядок расчета, сравнение сценариев и расходы, которые не охватывает базовая формула.
Аннуитет — месячная ставка r = годовая ставка ÷ 12 ÷ 100, платёж = S × r ÷ (1 − (1 + r)^−n), одинаковый каждый месяц. Дифференцированный: тело кредита делится на n равных частей, проценты начисляются на остаток, поэтому первый платёж самый большой. Комиссии и страховки банка сюда не входят — добавьте их из договора.
| Пример | Результат |
|---|---|
| 1 500 000 грн на 240 мес. под 16 % годовых, аннуитет | платёж 20 868,84 грн, проценты 3 508 521,38 грн, всего 5 008 521,38 грн |
| 1 500 000 грн на 240 мес. под 16 % годовых, дифференцированный | платёж 26 250 → 6 333,33 грн, проценты 2 410 000 грн, всего 3 910 000 грн |
| 800 000 грн на 120 мес. под 12 % годовых, аннуитет | платёж 11 477,68 грн, проценты 577 321,1 грн, всего 1 377 321,1 грн |
Ежемесячный платёж: грн
Переплата (проценты): грн
Всего к оплате: грн
График платежей
| Месяц | Платёж | Тело | Проценты | Остаток |
|---|
Данные для калькулятора ипотеки: стоимость, взнос, ставка
Стоимость жилья за вычетом первоначального взноса — это сумма кредита, по которой рассчитывают платеж. В качестве взноса указывайте деньги, предназначенные именно для покупки. Резерв на оформление учитывайте отдельно, иначе расчетная сумма кредита окажется меньше той, которую вы собираетесь запросить в банке.
Для ввода данных подготовьте:
- стоимость выбранного жилья и сумму собственного взноса;
- ставку из предложения банка и условия ее изменения;
- срок, на который планируете взять кредит.
Сохраните эти значения рядом с результатом: без них сложно понять, почему два расчета дают разные платежи.
Как рассчитывается аннуитетный ежемесячный платеж
Аннуитетный платеж — это одинаковая плановая сумма к уплате за каждый расчетный период при неизменных условиях. Соотношение процентов и погашения долга внутри нее меняется. Для базового расчета обозначим сумму кредита как S, ставку за период как i, количество платежей как N, а платеж как A.
Формула выглядит так: A = S × i / [1 − (1 + i)^(−N)]. Ставка i должна соответствовать периоду платежа: годовую ставку нельзя без пересчета подставлять как месячную. N — это количество платежей, а не лет по договору. Если проценты не начисляются, сумму кредита делят на количество платежей.
Последовательность проверки результата:
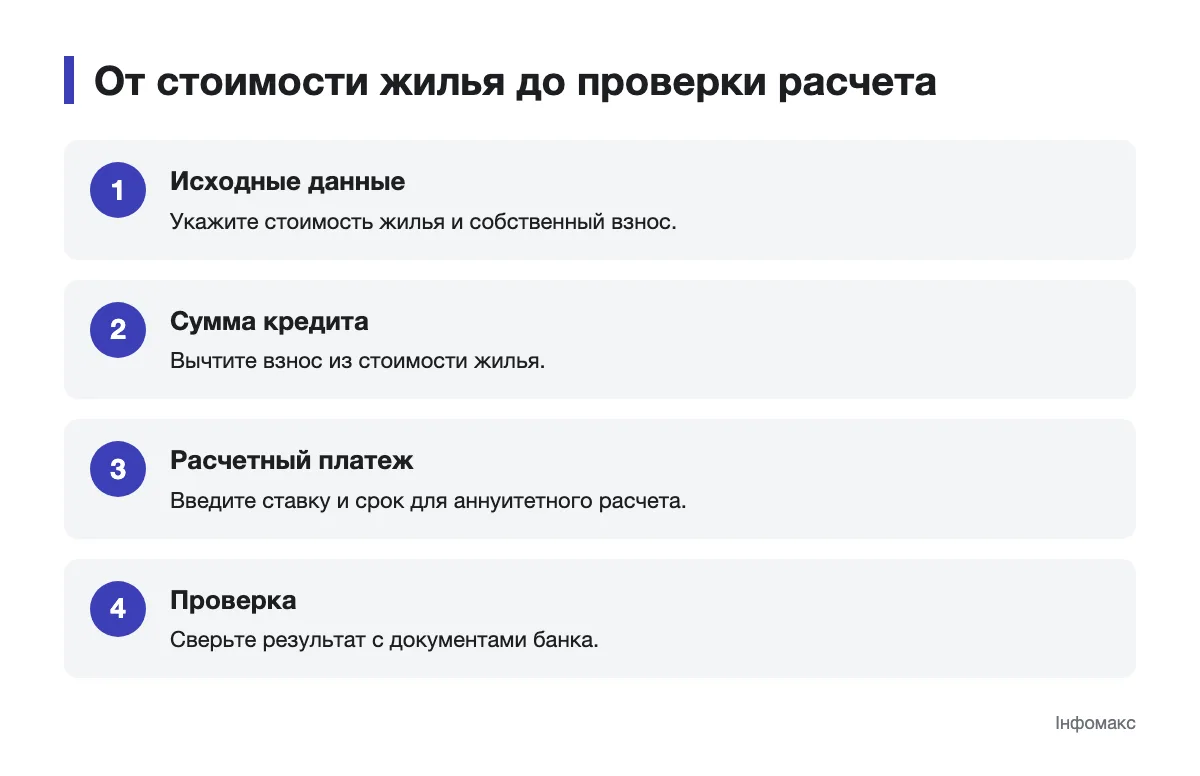
- Вычтите первоначальный взнос из стоимости жилья и запишите S.
- Приведите ставку к тому же периоду, за который будет вноситься платеж.
- Определите N с учетом выбранного срока и периодичности платежей.
- Подставьте переменные в формулу и проверьте график погашения.
Не округляйте промежуточные значения перед подстановкой в формулу: округление лучше оставить для отображения результата. Если взнос указан как доля стоимости, проверить ее перед переносом суммы в расчет поможет калькулятор дробей. Формула описывает только сценарий с неизменными исходными условиями.
Как ставка и срок меняют платеж и переплату
Для сравнения оставьте сумму кредита и схему погашения одинаковыми. Меняйте отдельно ставку или срок: если различаются оба параметра, по итоговому платежу не видно влияния каждого из них. Переплату по процентам определяйте по сумме платежей за весь срок, а не по размеру отдельного платежа.
| Сравниваемые условия | Ежемесячный платеж | Переплата по процентам |
|---|---|---|
| Ставка выше, срок тот же | Выше | Больше |
| Срок дольше, ставка та же | Ниже | Больше |
| Срок короче, ставка та же | Выше | Меньше |
Таблица относится к аннуитетной схеме при неизменной ставке. Более низкий платеж при увеличении срока не означает, что кредит обойдется дешевле: долг остается непогашенным дольше. Для собственного сравнения сохраняйте рядом сумму платежа, сумму процентов и использованные исходные данные.
Переплата по процентам и полные расходы — не одно и то же
В базовом ипотечном калькуляторе переплата часто означает только проценты: из общей суммы платежей по графику вычитают сумму кредита. Полные расходы заемщика включают также платежи, которые не охватывает формула. Их состав нужно определять по документам конкретного предложения, а не добавлять к процентам произвольную оценку.
Отдельно выясните, предусмотрены ли:
- комиссии за оформление или обслуживание;
- страховые платежи и условия их пересмотра;
- расходы на оценку жилья и оформление документов.
Некоторые расходы оплачивают не вместе с ежемесячным платежом. Для каждой суммы запишите ее назначение, порядок оплаты и документ, в котором она указана. Так вы не перепутаете деньги, необходимые в начале, с платежами в течение срока погашения.
Что показывает график погашения и как меняет его досрочный платеж
График погашения ипотеки распределяет каждый платеж между процентами и частью, которая уменьшает долг. При аннуитетной схеме следующие проценты рассчитывают от остатка долга. Поэтому размер очередного платежа сам по себе не показывает, насколько уменьшилась задолженность: смотрите соответствующую строку графика.
Досрочное погашение ипотеки меняет сумму, на которую в дальнейшем начисляют проценты. Дальнейший результат зависит от того, как по условиям договора пересчитают график: сократят срок или изменят платеж. Попросите банк показать обновленный график для выбранного варианта. Сравнивайте не только новый платеж, но и остаток долга и сумму будущих процентов.
Как сравнить предложения банков и «єОселю»
Сравнивайте предложения, исходя из одинаковой стоимости жилья, взноса и суммы кредита. Для каждого запишите ставку, условия ее изменения, срок, тип платежей и расходы вне графика. Если в одном расчете учтена страховка, а в другом нет, сравнение только ежемесячных платежей будет неполным.
Если рассматриваете программу «єОселя», сверьте действующие условия программы с документами конкретного предложения и своими исходными данными. Не переносите ставку или размер взноса из другого примера, не проверив, подходят ли они к вашей ситуации. Уточните, какие платежи включены в расчет, какие оплачиваются отдельно и при каких условиях суммы в графике могут измениться.
Когда обратиться к юристу по поводу договора
Обратитесь к юристу, если формулировки о комиссии, страховании, изменении ставки или досрочном погашении не позволяют понять ваши обязательства. Возьмите с собой проект договора, график и документы с расчетом расходов. Попросите сопоставить противоречивые положения до подписания и не полагайтесь на устное объяснение отдельного платежа.
Как проверить расчет перед оформлением ипотеки
Сверьте сумму кредита, ставку, срок и схему платежей в калькуляторе с документами банка. Затем добавьте в собственное сравнение расходы, которые не входят в формулу, и проверьте график. Если значения не совпадают, попросите объяснить, какие исходные условия отличаются.