Калькулятор іпотеки обчислює орієнтовний щомісячний платіж за сумою позики, ставкою та строком. Переплата за відсотками — це різниця між сумою планових платежів і сумою позики, якщо умови погашення не змінюються. Нижче — порядок розрахунку, порівняння сценаріїв і витрати, які базова формула не охоплює.
Ануїтет — щомісячна ставка r = річна ставка ÷ 12 ÷ 100, платіж = S × r ÷ (1 − (1 + r)^−n), однаковий щомісяця. Диференційований: тіло кредиту ділиться на n рівних частин, відсотки нараховуються на залишок, тож перший платіж найбільший. Комісії та страховки банку сюди не входять — їх додайте з договору.
| Приклад | Результат |
|---|---|
| 1 500 000 грн на 240 міс. під 16 % річних, ануїтет | платіж 20 868,84 грн, відсотки 3 508 521,38 грн, разом 5 008 521,38 грн |
| 1 500 000 грн на 240 міс. під 16 % річних, диференційований | платіж 26 250 → 6 333,33 грн, відсотки 2 410 000 грн, разом 3 910 000 грн |
| 800 000 грн на 120 міс. під 12 % річних, ануїтет | платіж 11 477,68 грн, відсотки 577 321,1 грн, разом 1 377 321,1 грн |
Щомісячний платіж: грн
Переплата (відсотки): грн
Усього до сплати: грн
Графік платежів
| Місяць | Платіж | Тіло | Відсотки | Залишок |
|---|
Дані для калькулятора іпотеки: ціна, внесок, ставка
Ціна житла мінус початковий внесок — сума позики, з якої обчислюють платіж. Внеском указуйте кошти, що підуть саме на купівлю. Резерв на оформлення залишайте окремо, інакше розрахована сума позики виявиться меншою за ту, яку ви збираєтеся запитати в банку.
Для введення даних підготуйте:
- ціну обраного житла та суму власного внеску;
- ставку з пропозиції банку й умови її зміни;
- строк, на який плануєте позичити кошти.
Збережіть ці значення поруч із результатом: без них складно зрозуміти, чому два розрахунки дають різні платежі.
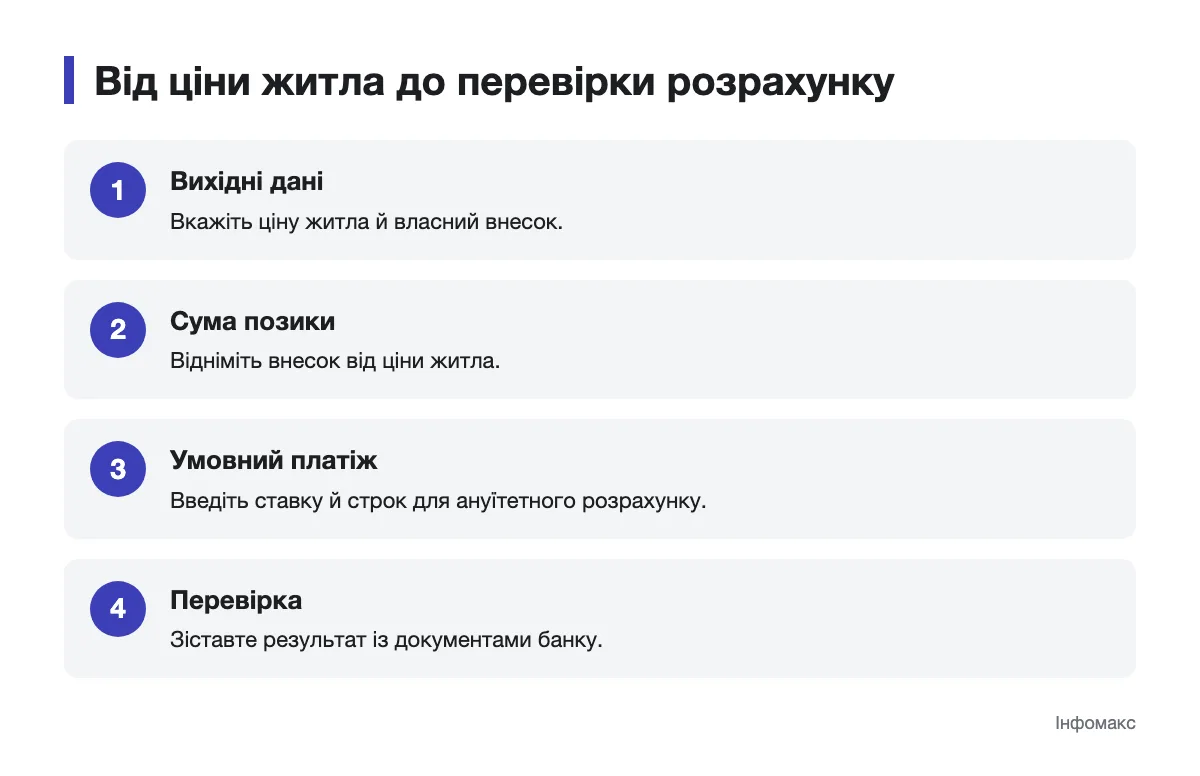
Як обчислюється ануїтетний щомісячний платіж
Ануїтетний платіж — це однакова планова сума до сплати за кожен розрахунковий період за незмінних умов. Усередині неї співвідношення відсотків і погашення боргу змінюється. Для базового розрахунку позначимо суму позики як S, ставку за період як i, кількість платежів як N, а платіж як A.
Формула має вигляд: A = S × i / [1 − (1 + i)^(−N)]. Ставка i має відповідати періоду платежу: річну ставку не можна без перетворення підставити як ставку за місяць. N означає кількість платежів, а не кількість років у договорі. Якщо ставка не нараховується, суму позики ділять на кількість платежів.
Послідовність для перевірки результату така:
- Відніміть початковий внесок від ціни житла й запишіть S.
- Приведіть ставку до того самого періоду, за який сплачуватимете платіж.
- Визначте N за обраним строком і періодичністю платежів.
- Підставте змінні у формулу й перевірте графік погашення.
Не округлюйте проміжні значення до підстановки у формулу: округлення краще залишити для показу результату. Якщо внесок записаний дробовою часткою ціни, перевірити її допоможе калькулятор дробів перед перенесенням суми в розрахунок. Формула описує лише сценарій із незмінними вхідними умовами.
Як ставка й строк змінюють платіж і переплату
Для порівняння залиште суму позики й схему погашення однаковими. Змінюйте окремо ставку або строк: коли обидва параметри різні, за одним підсумковим платежем не видно впливу кожного. Переплату за відсотками визначайте за сумою платежів за графіком, а не за розміром окремого платежу.
| Порівнювані умови | Щомісячний платіж | Переплата за відсотками |
|---|---|---|
| Ставка вища, строк той самий | Вищий | Більша |
| Строк довший, ставка та сама | Нижчий | Більша |
| Строк коротший, ставка та сама | Вищий | Менша |
Таблиця стосується ануїтетної схеми за незмінної ставки. Нижчий платіж за довшого строку не означає меншої вартості позики: борг залишається непогашеним довше. Для власного порівняння збережіть поруч платіж, суму відсотків і використані вхідні дані.
Переплата за відсотками та повні витрати — не одне й те саме
Переплата за іпотекою в базовому калькуляторі часто означає лише відсотки: від суми платежів за графіком віднімають суму позики. Повні витрати для позичальника охоплюють також платежі поза цією формулою. Їхній склад потрібно визначати за документами конкретної пропозиції, а не додавати до відсотків довільну оцінку.
Окремо з’ясуйте, чи передбачені:
- комісії, пов’язані з оформленням або обслуговуванням;
- страхові платежі та умови їх перегляду;
- витрати на оцінку житла й оформлення документів.
Деякі витрати сплачують не разом зі щомісячним платежем. Запишіть для кожної суми її призначення, порядок сплати й документ, у якому вона зазначена. Так ви не сплутаєте кошти, потрібні на початку, з платежами протягом погашення.
Що показує графік погашення та змінює достроковий платіж
Графік погашення іпотеки розкладає кожен платіж на відсотки та частину, яка зменшує борг. За ануїтетної схеми наступні відсотки обчислюють від залишку боргу. Тому розмір чергового платежу сам собою не показує, наскільки зменшилася заборгованість: дивіться на відповідний рядок графіка.
Дострокове погашення іпотеки змінює суму, на яку надалі нараховують відсотки. Подальший результат залежить від того, як за умовами договору перерахують графік: скоротять строк чи змінять платіж. Попросіть банк показати оновлений графік для обраного варіанта. Порівнюйте не лише новий платіж, а й залишок боргу та суму майбутніх відсотків.
Як порівняти пропозиції банків та єОселю
Порівнюйте пропозиції за однаковою ціною житла, внеском і сумою позики. Для кожної запишіть ставку, умови її зміни, строк, тип платежів і витрати поза графіком. Якщо один розрахунок містить страхування, а інший його не враховує, порівняння самих щомісячних платежів буде неповним.
Розглядаючи єОселю, звірте чинні умови програми з документами конкретної пропозиції та власними вхідними даними. Не переносьте ставку чи внесок з іншого прикладу без перевірки їхньої застосовності до вашої ситуації. Запитайте, які платежі входять у наданий розрахунок, які сплачують окремо та за яких умов можуть змінитися суми в графіку.
Коли звернутися до юриста щодо договору
Зверніться до юриста, якщо формулювання про комісію, страхування, зміну ставки чи дострокове погашення не дає змоги зрозуміти ваші зобов’язання. Візьміть із собою проєкт договору, графік і документи з розрахунком витрат. Попросіть зіставити суперечливі положення до підписання, а не покладайтеся на усне пояснення окремого платежу.
Як перевірити розрахунок перед оформленням іпотеки
Зіставте суму позики, ставку, строк і схему платежів у калькуляторі з документами банку. Потім додайте до власного порівняння витрати поза формулою та перевірте графік. Якщо значення не збігаються, попросіть пояснити, які вхідні умови відрізняються.